Een ruime woonkamer, een fijne tuin en slaapkamers waar vroeger de kinderen sliepen. Veel 60-plussers wonen met plezier in hun vertrouwde huis. Toch komt er vaak een moment waarop u zich afvraagt: is al die ruimte nog nodig? En zou een kleinere woning niet comfortabeler zijn?
De huizenmarkt verandert. De prijzen stijgen minder hard dan voorheen en in sommige gemeenten worden woningen zelfs goedkoper. Tegelijkertijd zijn geschikte appartementen en gelijkvloerse woningen nog altijd gewild.
Is dit dan een goed moment om uw huis te verkopen en kleiner te gaan wonen? Dat hangt niet alleen af van de huizenprijzen, maar ook van uw overwaarde, de kosten van een nieuwe woning en vooral van hoe u de komende jaren wilt wonen.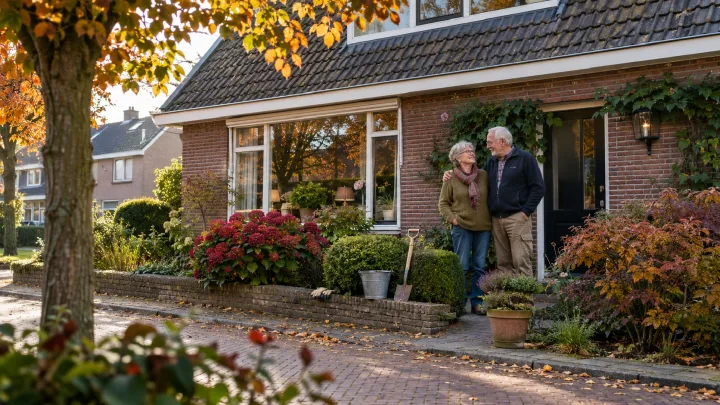
Huizenprijzen stijgen minder hard: wat is er veranderd?
De Nederlandse huizenmarkt lijkt iets rustiger te worden. Uit de nieuwste maandcijfers van het CBS en het Kadaster, gepubliceerd op 22 oktober 2026, blijkt dat bestaande koopwoningen in september gemiddeld 2,9% duurder waren dan een jaar eerder.
In augustus bedroeg die stijging nog 3,3%. Vergeleken met de maand ervoor daalden de prijzen in september zelfs met 0,4%.
De gemiddelde verkoopprijs van een bestaande koopwoning bedroeg in september € 504.658.
Ook de cijfers over het derde kwartaal laten zien dat de ontwikkeling per gemeente behoorlijk verschilt. Het CBS maakte op 11 november bekend dat de huizenprijzen in dertien Nederlandse gemeenten op jaarbasis zijn gedaald. Vooral in het oosten en noorden stegen de prijzen juist relatief sterk.
De belangrijkste cijfers op een rij:
Ontwikkeling | Cijfers |
|---|---|
Jaarlijkse prijsstijging september 2026 | +2,9% |
Jaarlijkse prijsstijging augustus 2026 | +3,3% |
Prijsverandering september tegenover augustus | -0,4% |
Gemiddelde verkoopprijs september | € 504.658 |
Gemeenten met prijsdaling in derde kwartaal | 13 |
Dat klinkt misschien als goed nieuws voor kopers. Maar minder hard stijgende prijzen betekenen niet automatisch dat woningen goedkoop zijn geworden. Bovendien verschilt de markt voor een ruime gezinswoning sterk van die voor een modern appartement met lift.
Waarom dit juist voor 60-plussers interessant is
Wie al tientallen jaren in dezelfde woning woont, heeft mogelijk flink wat overwaarde opgebouwd.
Misschien is de hypotheek grotendeels afgelost. Misschien is de woning in de loop der jaren aanzienlijk meer waard geworden. Dat biedt mogelijkheden wanneer u verhuist naar een goedkopere woning.
Er spelen vaak nog andere wensen mee.
De tuin die vroeger zoveel plezier gaf, vraagt tegenwoordig misschien meer onderhoud dan u zou willen. De bovenverdieping wordt nauwelijks gebruikt. Of u wilt juist graag dichter bij winkels, restaurants en andere voorzieningen wonen.
Een kleinere woning kan dan aantrekkelijk zijn. Niet omdat het moet, maar omdat u misschien liever minder tijd kwijt bent aan onderhoud en meer tijd overhoudt voor de dingen die u graag doet.
Toch is er ook een belangrijk financieel verschil: een kleinere woning is niet vanzelfsprekend goedkoper.
Een modern appartement met lift, goede isolatie en een prettige ligging kan per vierkante meter aanzienlijk duurder zijn dan uw huidige gezinswoning.
Hoeveel geld kunt u vrijmaken door kleiner te wonen?
Een van de aantrekkelijkste kanten van verhuizen is dat u mogelijk een deel van uw overwaarde kunt vrijmaken.
Neem een fictief voorbeeld.
Een echtpaar van 70 en 72 jaar woont al dertig jaar in een vrijstaande woning. De kinderen zijn uit huis en het echtpaar wil graag verhuizen naar een comfortabel appartement met twee slaapkamers.
Hun financiële situatie ziet er als volgt uit:
Onderdeel | Bedrag |
|---|---|
Verkoopprijs huidige woning | € 550.000 |
Nog af te lossen hypotheek | - € 100.000 |
Aankoop kleinere woning | - € 375.000 |
Geschatte verkoop-, aankoop- en verhuiskosten | - € 20.000 |
Bedrag dat overblijft | € 55.000 |
Het echtpaar houdt in dit vereenvoudigde voorbeeld € 55.000 over, zonder een nieuwe hypotheek af te sluiten.
Dat geld kan bijvoorbeeld worden gebruikt om de nieuwe woning in te richten, financiële reserves aan te houden of plannen te realiseren waar eerder minder ruimte voor was.
De werkelijke uitkomst hangt af van de verkoopprijs, bijkomende kosten, eventueel noodzakelijke verbouwingen en de hypotheekvoorwaarden.
Welke kosten komen er bij een verhuizing kijken?
Wie een andere koopwoning koopt, moet rekening houden met verschillende eenmalige kosten.
Voor een woning waarin u zelf langdurig gaat wonen, bedraagt de overdrachtsbelasting in 2026 doorgaans 2%. Bij een appartement van € 375.000 is dat € 7.500.
Daarnaast zijn er kosten voor de notaris, een eventuele aankoopmakelaar, de verkoop van uw oude huis, de verhuizing en mogelijk nieuwe meubels of aanpassingen.
Laat daarom altijd vooraf berekenen hoeveel geld u werkelijk overhoudt.
Een kleiner appartement kan maandelijks juist duurder zijn
Een veelgemaakte denkfout is dat een kleiner huis automatisch lagere woonlasten betekent.
Stel dat u momenteel in een afbetaalde gezinswoning woont. U betaalt geen hypotheekrente meer, maar hebt wel kosten voor energie, onderhoud, verzekeringen en gemeentelijke belastingen.
Na de verhuizing vallen sommige kosten mogelijk lager uit. Een goed geïsoleerd appartement kan bijvoorbeeld minder energie gebruiken. Ook hoeft u zich misschien niet meer zelf bezig te houden met schilderwerk aan de gevel of dakonderhoud.
Daar staat tegenover dat appartementseigenaren meestal een maandelijkse bijdrage aan de Vereniging van Eigenaars (VvE) betalen.
Daarmee worden onder andere onderhoud, verzekeringen en gemeenschappelijke voorzieningen bekostigd.
Een lift, parkeergarage of gemeenschappelijke tuin kan die bijdrage verhogen. Ook kunnen extra bijdragen nodig zijn wanneer een appartementencomplex onvoldoende reserves heeft.
Vraag daarom altijd naar het meerjarenonderhoudsplan, de financiële reserves en de maandelijkse VvE-bijdrage.
Een appartement dat bij aankoop aantrekkelijk geprijsd lijkt, kan uiteindelijk hogere maandlasten hebben dan verwacht.
De woningmarkt verschilt sterk per gemeente
De nieuwste CBS-cijfers laten zien waarom een landelijk gemiddelde niet voldoende is om een verhuisbeslissing te nemen.
In het derde kwartaal van 2026 stegen bestaande koopwoningen landelijk gemiddeld 3,4% in prijs ten opzichte van hetzelfde kwartaal een jaar eerder.
Maar lokaal waren er grote verschillen.
In Best daalden de prijzen bijvoorbeeld met 4,6%, terwijl ze in Asten met 14% stegen. Ook tussen grote steden en omliggende gemeenten lopen de ontwikkelingen uiteen.
Dat kan interessant zijn wanneer u bereid bent naar een andere plaats te verhuizen.
Een appartement op een aantrekkelijke locatie in het centrum kan echter nog steeds duur zijn, ook wanneer de gemiddelde huizenprijzen in die gemeente minder hard stijgen.
Kijk daarom vooral naar het aanbod van woningen die werkelijk bij uw wensen passen.
De NVM meldde voor het derde kwartaal van 2026 dat er landelijk 39.001 woningen te koop stonden, bijna 24% meer dan een jaar eerder. Dat betekent dat kopers gemiddeld iets meer keuze hebben gekregen. De markt blijft echter krap.
Voor 60-plussers is vooral de beschikbaarheid van geschikte woningen belangrijker dan de landelijke prijsontwikkeling.
Een gelijkvloerse woning dichtbij winkels, openbaar vervoer en vertrouwde contacten is immers niet zomaar te vervangen door een willekeurige goedkopere woning.
Wat gebeurt er met uw overwaarde en zorgtoeslag?
Dit punt verdient extra aandacht voordat u uw woning verkoopt.
Wanneer u uw eigen woning verkoopt, betaalt u niet automatisch inkomstenbelasting over de overwaarde die vrijkomt.
Koopt u een andere eigen woning, dan kan de bijleenregeling een rol spelen. Deze regeling bepaalt onder meer over welk gedeelte van een nieuwe hypotheek u rente mag aftrekken.
Houdt u na de verhuizing geld over dat op uw spaarrekening terechtkomt, dan kan dat vermogen gevolgen hebben voor uw belasting en toeslagen.
Let vooral op de zorgtoeslag in 2027
Vanaf 2027 gelden lagere vermogensgrenzen voor de zorgtoeslag.
Voor een alleenstaande bedraagt de grens € 119.122. Voor mensen met een toeslagpartner is dat gezamenlijk € 158.748.
Heeft u bijvoorbeeld € 55.000 aan overwaarde vrijgemaakt en daarnaast al € 80.000 spaargeld, dan kan dit gevolgen hebben voor uw recht op zorgtoeslag.
Niet alleen de overwaarde telt mee, maar uw totale vermogen volgens de toepasselijke regels op de peildatum van 1 januari.
Zolang de waarde in uw eigen hoofdverblijf zit, telt die woning normaal gesproken niet op dezelfde manier mee als spaargeld.
Wilt u hierover meer weten? Lees dan ook ons artikel over veel overwaarde en weinig inkomen.
Na uw 67e nog een hypotheek afsluiten: kan dat?
Ja. Ook wanneer u AOW ontvangt, kunt u in aanmerking komen voor een hypotheek.
Geldverstrekkers kijken onder meer naar uw AOW, aanvullend pensioen, financiële verplichtingen, beschikbare overwaarde en de gewenste hypotheeklasten.
Heeft u veel overwaarde en wilt u een goedkopere woning kopen? Dan hoeft een nieuwe hypotheek mogelijk niet groot te zijn.
Voor sommige oudere huizenkopers zijn er bovendien bijzondere financieringsmogelijkheden, zoals de Senioren Verhuisregeling binnen de voorwaarden van de Nationale Hypotheek Garantie.
Toch is goedkeuring nooit vanzelfsprekend.
Meer hierover leest u in ons artikel over AOW en hypotheek.
Of kunt u beter in uw vertrouwde huis blijven wonen?
Er is nog een mogelijkheid die vaak minstens zo interessant is: uw huidige woning comfortabeler maken.
Misschien houdt u enorm van uw buurt, uw tuin en de mensen om u heen. Verhuizen zou dan betekenen dat u afscheid neemt van veel meer dan alleen uw huis.
Bekijk daarom ook wat u aan uw bestaande woning kunt verbeteren.
Een ruime douche zonder hoge instap, betere verlichting, een onderhoudsvriendelijke tuin of een slaapkamer op de begane grond kunnen veel gemak opleveren.
Ook een traplift kan een oplossing zijn wanneer u graag de bovenverdieping blijft gebruiken.
De kosten van zulke aanpassingen kunnen aanzienlijk lager liggen dan de totale kosten van verhuizen. Dat hangt natuurlijk af van de woning en de gewenste verbouwing.
Op onze pagina over de levensloopbestendige woning vindt u praktische ideeën om uw huis comfortabeler en toegankelijker te maken.
Verhuizen of aanpassen: wat past beter bij u?
Uw situatie | Wat ligt voor de hand? |
|---|---|
U bent blij met uw buurt en woning | Onderzoek woningaanpassingen |
De grote tuin vraagt veel onderhoud | Kleiner wonen of tuin onderhoudsvriendelijk maken |
U gebruikt de bovenverdieping nauwelijks | Vergelijk gelijkvloers wonen met aanpassen |
U wilt dichter bij winkels en voorzieningen wonen | Oriënteer u op verhuizen |
U hebt veel overwaarde en wilt geld vrijmaken | Laat de financiële gevolgen berekenen |
Een geschikt appartement is erg duur | Vergelijk de totale woonlasten met blijven wonen |
Vijf vragen voordat u besluit te verhuizen
Er is geen ideale leeftijd om kleiner te gaan wonen. Sommige mensen maken die keuze direct na hun pensioen. Anderen wonen tot op hoge leeftijd met plezier in hun vertrouwde huis.
Voordat u beslist, zijn deze vijf vragen belangrijk.
- Wat wilt u werkelijk veranderen? Gaat het om minder onderhoud, lagere kosten, een gelijkvloerse woning of een andere omgeving?
- Hoeveel is uw huidige woning waard? Laat een realistische verkoopwaarde bepalen en vergelijk die met de prijs van geschikte woningen.
- Wat worden uw totale maandlasten? Kijk verder dan de hypotheek. Neem ook servicekosten, energie, belastingen en onderhoud mee.
- Wat betekent de verhuizing voor uw dagelijks leven? Zijn winkels, huisarts, vrienden en andere vertrouwde plekken goed bereikbaar?
- Kan uw huidige woning prettiger worden gemaakt? Misschien bereikt u met een paar gerichte aanpassingen al wat u zoekt.
Tot slot: is dit een goed moment om kleiner te wonen?
De huizenmarkt is in 2026 iets minder verhit dan in voorgaande jaren. Prijzen stijgen minder snel en het aanbod is groter geworden.
Dat kan gunstig zijn wanneer u al langer nadenkt over een verhuizing.
Toch is er geen reden om overhaast uw huis te verkopen. Vooral comfortabele, gelijkvloerse woningen op aantrekkelijke locaties blijven gewild.
Heeft u veel overwaarde, wilt u minder onderhoud en vindt u een geschikte woning in een fijne omgeving? Dan kan verhuizen financieel én praktisch interessant zijn.
Maar woont u nog altijd heerlijk in uw eigen huis? Dan kan investeren in comfort en gemak net zo goed de juiste keuze zijn.
Het beste moment om kleiner te wonen is niet per se wanneer de huizenprijzen veranderen, maar wanneer u een woning vindt die beter past bij het leven dat u wilt leiden.